Xác suất Fed tăng lãi suất lên 86.7%: Kịch bản nào cho thị trường Việt Nam?


Một cuộc họp không còn là ẩn số
Khi Ủy ban Thị trường Mở Liên bang Mỹ (FOMC) nhóm họp trong hai ngày 15-16/9, câu hỏi không còn là liệu Fed có hành động hay không, mà là quyết định ấy sẽ được thị trường diễn giải và đánh giá như thế nào. Xác suất Fed tăng lãi suất thêm 25 điểm cơ bản đã vọt lên mức 86.7% theo dữ liệu CME FedWatch, từ mức khoảng 70% trước đó. Trên Polymarket, con số này cũng dao động quanh ngưỡng 80%.

Sự dịch chuyển mạnh mẽ trong kỳ vọng thị trường bắt nguồn từ báo cáo CPI tháng 8 với mức tăng 0,4% so với tháng trước, kéo lạm phát cả năm duy trì ở mức 3,4%. Điều đáng chú ý là áp lực giá lần này không lan rộng khắp nền kinh tế, chỉ riêng mức tăng của cước điện thoại đã đủ kéo CPI lõi từ vùng 0,2% lên 0,3%. Một thay đổi rất nhỏ cũng đủ khiến thị trường phải định giá lại toàn bộ lộ trình lãi suất.
Bên cạnh lạm phát, thị trường lao động vẫn cho thấy sức chống chịu đáng kể. Kinh tế Mỹ tạo thêm 162.000 việc làm ngoài khu vực nông nghiệp trong tháng 8, vượt xa dự báo, trong khi tỷ lệ thất nghiệp giữ ở mức 4,1%. Thu nhập bình quân theo giờ tăng 0,3% so với tháng trước và 3,1% so với cùng kỳ. Những con số này chưa cho thấy một vòng xoáy lương–giá rõ rệt, nhưng đủ để Fed có thêm dư địa tập trung vào mục tiêu kiểm soát lạm phát.
Yếu tố địa chính trị càng làm bức tranh thêm phức tạp. Giá dầu vượt ngưỡng 100 USD trong bối cảnh căng thẳng liên quan đến Iran và eo biển Hormuz leo thang, tạo thêm một lớp áp lực lạm phát từ phía chi phí đầu vào. Giá dầu tăng cũng đẩy lợi suất trái phiếu đi lên, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tiến sát ngưỡng 5% trước khi giảm lại nhưng vẫn duy trì trên 4.9% gây sức ép lớn lên thị trường cổ phiếu.
Tuy nhiên, cần lưu ý rằng đây là cú sốc từ phía nguồn cung, loại lạm phát mà chính sách tiền tệ khó có thể xử lý hiệu quả bằng việc tăng lãi suất đơn thuần.
Tại sao Fed vẫn phải tăng lãi suất?
Quyết định tăng lãi suất trong bối cảnh hiện tại mang tính phòng ngừa nhiều hơn là khởi đầu của một chu kỳ thắt chặt mới. Dữ liệu hiện tại cho thấy một số rủi ro lạm phát mới đang hình thành, nhưng chưa đủ để kết luận rằng quá trình tăng giá dai dẳng đã lan ra toàn nền kinh tế. Một lần tăng đã được thị trường chuẩn bị sẵn tâm lý cũng khó giải quyết bài toán lợi suất dài hạn.
Vấn đề lớn hơn nằm ở phía sau quyết định 25 điểm cơ bản: ai sẽ hấp thụ rủi ro kỳ hạn ngày càng lớn từ trái phiếu và tín dụng của nước Mỹ?
Đây là câu hỏi về cấu trúc cung-cầu trái phiếu kho bạc, chứ không chỉ đơn thuần là về lãi suất điều hành. Sau cuộc bầu cử giữa nhiệm kỳ năm 2026, cách Bộ Ngân khố Hoa Kỳ tổ chức phát hành, mua lại trái phiếu và quản lý tiền mặt có thể ảnh hưởng đến chi phí vốn nhiều hơn chính quyết định 25 điểm cơ bản của Fed.
Giới chuyên gia kinh tế vẫn chia rẽ về mức độ cần thiết của động thái này. Trong số 70 nhà kinh tế được khảo sát, khoảng 37 người kỳ vọng Fed sẽ tăng lãi suất. Diane Swonk, Chuyên gia kinh tế trưởng tại KPMG, nhận định: "Mức tăng 0,25 điểm phần trăm có thể chỉ là bước khởi đầu chứ không phải bước đi cuối cùng". Quan điểm này phản ánh lo ngại rằng nếu lạm phát tiếp tục dai dẳng, Fed có thể phải hành động mạnh tay hơn trong quý IV.
Tác động lên Việt Nam: Kênh truyền dẫn và mức độ ảnh hưởng
Tỷ giá: Áp lực nhưng không đơn tuyến
Phản ứng của tỷ giá trước quyết định của Fed là kênh truyền dẫn trực tiếp nhất. Ngày 15/9, Ngân hàng Nhà nước đã nâng tỷ giá trung tâm lên mức kỷ lục 25.617 đồng/USD, trong khi DXY tăng lên 99,41 điểm trước thềm cuộc họp Fed.
Theo chuyên gia Trần Trọng Đức - Founder & CEO Virtus Prosperity, đây được cho là sự chuẩn bị của Việt Nam trước các biến động mạnh có thể xảy ra quanh thời điểm Fed công bố quyết định. Ông cũng cho rằng không nên suy luận đơn giản rằng Fed tăng lãi suất thì đồng USD nhất định sẽ tăng mạnh và VND chịu áp lực mất giá tương ứng. Điều quan trọng không chỉ là Fed có tăng lãi suất hay không mà quyết định đó và thông điệp sau cuộc họp có "diều hâu" hơn so với những gì thị trường đã định giá hay không.
Nếu Fed tăng 0,25 điểm cơ bản trong khi thị trường đã dự báo phần lớn khả năng này và trấn an thị trường họ sẽ không tăng nữa, tác động trực tiếp lên USD sẽ tương đối hạn chế. Ngược lại, nếu Fed vừa tăng lãi suất vừa phát tín hiệu rằng đây là khởi đầu của một quá trình thắt chặt kéo dài, áp lực lên USD/VND sẽ lớn hơn đáng kể.
Đối với Việt Nam, lãi suất Mỹ chỉ là một trong nhiều yếu tố quyết định tỷ giá. Vẫn còn rất nhiều các yếu tố quan trọng khác như giải ngân FDI, cán cân thương mại, dòng vốn đầu tư gián tiếp, kiều hối… Điều quan trọng nhất lúc này là cơ quan điều hành có đủ độ linh hoạt để cân bằng giữa tỷ giá, lạm phát và tăng trưởng, thay vì đồng thời đặt ra những mục tiêu có thể mâu thuẫn với nhau.
Lãi suất trong nước: Không vận động theo Fed một cách máy móc
Với Việt Nam, thị trường trong nước có lẽ đang lo sợ Fed tăng lãi suất thì lãi suất trong nước cũng sẽ tăng theo. Theo chuyên gia Trần Trọng Đức Founder & CEO Virtus Prosperity, thực tế lãi suất trong nước không vận động theo chiều hướng sát với lãi suất Fed điều hành. Tác động trực tiếp nhất của Fed là lên lãi suất USD ngắn hạn, chênh lệch lãi suất ngắn hạn giữa USD–VND, dòng vốn và tỷ giá. Mức lãi suất mà doanh nghiệp và người dân Việt Nam thực sự phải trả còn phụ thuộc nhiều hơn vào thanh khoản hệ thống ngân hàng, tăng trưởng tín dụng, nhu cầu vốn trong nền kinh tế và rủi ro tín dụng.
Ngay cả nếu Fed tăng lãi suất trong tháng 9, đây chưa hẳn là khởi đầu của một chu kỳ thắt chặt tiền tệ mới giống như các chu kỳ trước đây. Ngân hàng Nhà nước đang đặt mục tiêu tăng trưởng tín dụng khoảng 15% trong năm 2026 và tiếp tục điều hành chính sách tiền tệ linh hoạt để vừa hỗ trợ tăng trưởng, vừa kiểm soát lạm phát bình quân khoảng 4,5%.
Tuy nhiên, nếu Fed thực sự bước vào chu kỳ tăng lãi suất trở lại, mặt bằng lãi suất trong nước, đặc biệt là huy động và cho vay sẽ chịu tác động. Kịch bản hạ nhiệt lãi suất trong nước có thể sẽ bị đẩy lùi sang năm 2027. Trong trường hợp nhu cầu vốn trong nước tiếp tục tăng nhanh, dư địa để giảm thêm lãi suất của Việt Nam cũng sẽ rất hạn chế.
Dòng vốn ngoại: Rủi ro rút ròng gia tăng
Thị trường chứng khoán Việt Nam đang đứng trước "phép thử" quan trọng khi FED tăng lãi suất, đe dọa trực tiếp lên tỷ giá và dòng vốn ngoại. Một trong những hệ quả đáng lo ngại nhất là dòng vốn ngoại có thể chảy ra khỏi các thị trường mới nổi như Việt Nam.
Hiện tượng khối ngoại bán ròng kéo dài đang là một trong những điểm trừ lớn nhất của thị trường chứng khoán Việt Nam. Từ đầu năm đến hiện tại, khối ngoại đã bán xấp xỉ 94 nghìn tỷ đồng trên thị trường.
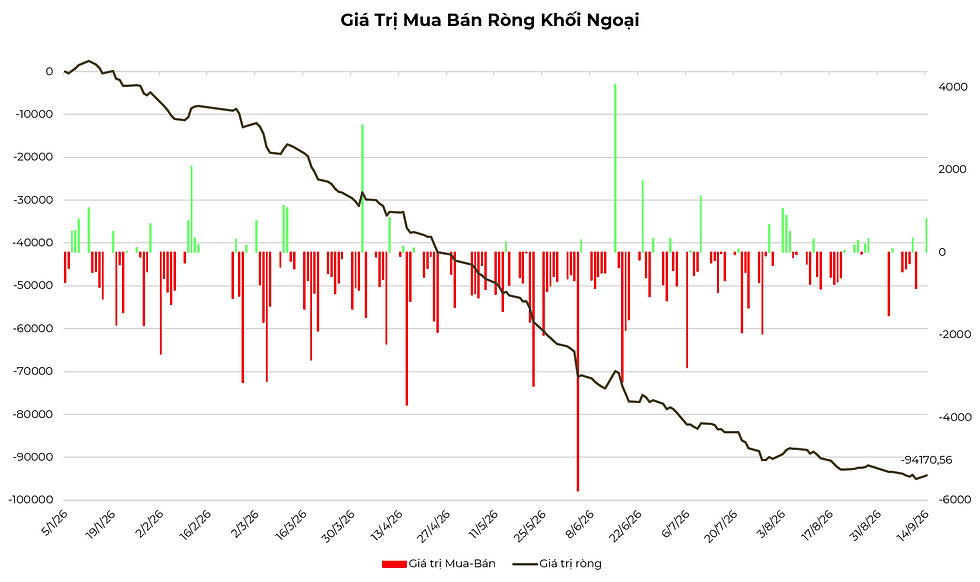
Mặc dù đã có những tín hiệu hạ nhiệt, nhưng mặt bằng lãi suất toàn cầu vẫn giữ ở mức cao lâu hơn dự kiến, khiến dòng vốn ngoại có xu hướng rút khỏi các thị trường mới nổi. Đáng chú ý, áp lực rút vốn không chỉ đến từ yếu tố lãi suất mà còn từ cấu trúc danh mục đầu tư toàn cầu. Định giá cổ phiếu Việt Nam ở mức rẻ nhưng thiếu các cổ phiếu gắn với làn sóng đầu tư công nghệ AI, động lực lợi nhuận chính của thị trường toàn cầu - cũng là một nguyên nhân khiến dòng vốn ngoại kém mặn mà.
Thị trường chứng khoán: VN-Index trước ngưỡng cản tâm lý
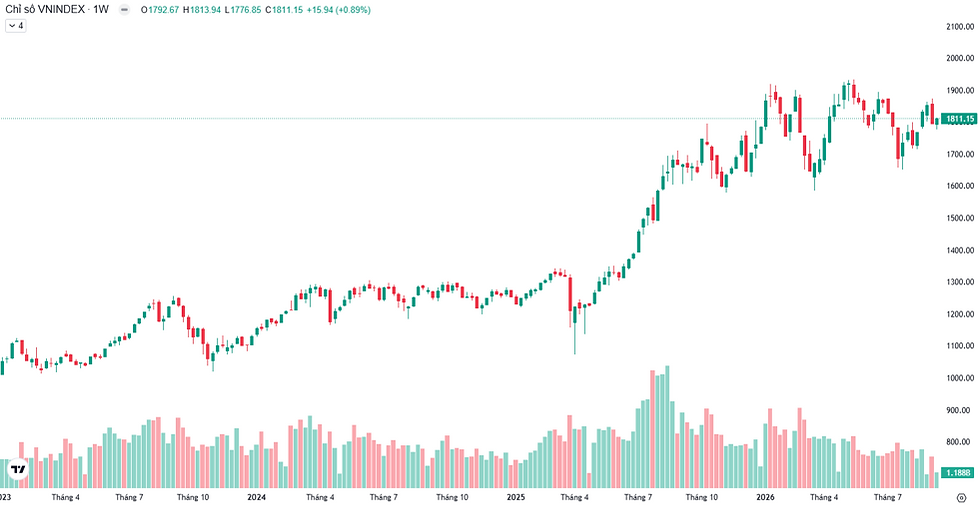
VN-Index mới có nhịp giảm hơn 70 điểm, xuyên thủng mốc 1.800 điểm khi cuộc họp chính sách của Fed cận kề và thị trường đang đánh giá khả năng Fed tăng lãi suất. Nếu Fed tăng 25 điểm cơ bản trong tháng 9 và DXY cùng lợi suất trái phiếu chính phủ Mỹ đều duy trì ở mức cao, áp lực trở lại lên tỷ giá và dòng vốn ngoại trong những tháng cuối năm có thể khiến VN-Index khó vượt vùng đỉnh 1930 điểm nếu lãi suất chưa hạ nhiệt.
Xác suất Fed tăng lãi suất 0,25 điểm phần trăm hiện được thị trường kỳ vọng ở mức gần 86.7%, nghĩa là yếu tố này phần lớn đã được phản ánh vào giá. Nhà đầu tư cũng không nên bi quan đối với thị trường chứng khoán. Rủi ro thực sự nằm ở khả năng Fed phát đi tín hiệu sẽ tiếp tục thắt chặt trong các cuộc họp tiếp theo, điều này nếu xảy ra mới có thể gây ra đợt điều chỉnh sâu hơn trên thị trường.
Theo chuyên gia Trần Trọng Đức - Founder & CEO Virtus Prosperity vẫn còn 1 kịch bản xác suất thấp nhưng không thể không nói tới là việc Fed vẫn quyết định giữ nguyên lãi suất. Tổng thống Donald Trump nhiều lần tỏ rõ ý muốn về lợi suất trước thềm cuộc họp chính sách tháng 9 của Fed, Trump đã nhiều lần gây sức ép về việc duy trì mặt bằng lãi suất thấp, ông kêu gọi: "Hạ lãi suất hoặc tôi sẽ ngừng giao thương với các quốc gia chúng ta đang có thâm hụt". Thông điệp này cũng cho thấy ông Trump đang nỗ lực khôi phục chiến dịch gây sức ép lên Fed kể từ khi Kevin Warsh người do ông Trump đề cử được bổ nhiệm vào vị trí Chủ tịch Fed. Nếu điều này xảy ra, đây sẽ là 1 cú sốc tích cực cho thị trường toàn thế giới, bao gồm cả Việt Nam.
Điều gì thực sự quan trọng với Việt Nam?
Trong bối cảnh này, các nhà đầu tư Việt Nam cần theo dõi ba yếu tố then chốt.
Thứ nhất, thông điệp sau cuộc họp của Fed quan trọng hơn bản thân con số 25 điểm cơ bản. Fed sẽ hạn chế cam kết trước về lộ trình lãi suất, đồng thời nói rõ hơn về mục tiêu và những điều kiện có thể khiến họ hành động. Nếu Chủ tịch Fed phát tín hiệu rằng đây là động thái phòng ngừa một lần, tác động lên Việt Nam sẽ không nhiều. Ngược lại, nếu phát tín hiệu sẽ tiếp tục tăng vào tháng 12, áp lực lên USD/VND và lãi suất VND sẽ lớn hơn.
Thứ hai, lợi suất trái phiếu chính phủ dài hạn toàn cầu cần được quan sát song song. Fed có ảnh hưởng lớn đến kỳ vọng lãi suất ngắn hạn, nhưng lợi suất trái phiếu 10 năm hay 30 năm còn phản ánh kỳ vọng lạm phát dài hạn. Chi phí vốn của chính phủ và doanh nghiệp trên toàn thế giới sẽ tăng lên, và Việt Nam khó nằm ngoài xu hướng đó.
Thứ ba, bài toán nội tại của Việt Nam, bao gồm thanh khoản hệ thống ngân hàng, tăng trưởng tín dụng và nhu cầu vốn trong nền kinh tế, mới là yếu tố quyết định mặt bằng lãi suất thực tế mà doanh nghiệp và người dân phải chịu. Ngân hàng Nhà nước sẽ tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, điều hành lãi suất và tỷ giá phù hợp với diễn biến thị trường.
Kết luận
Fed nhiều khả năng sẽ tăng lãi suất thêm 25 điểm cơ bản tại cuộc họp tháng 9, đưa vùng lãi suất mục tiêu lên 3,75-4,00%. Tuy nhiên, đây được đánh giá là động thái mang tính phòng ngừa, chưa phải khởi đầu cho chu kỳ tăng liên tiếp 50-75 điểm.
Với Việt Nam, tác động của quyết định này sẽ được truyền dẫn chủ yếu qua kênh tỷ giá và dòng vốn ngoại. Áp lực lên VND là hiện hữu nhưng chưa đến mức đáng lo ngại nếu Fed chỉ tăng một lần rồi dừng. Điều quan trọng hơn là Việt Nam cần duy trì sự linh hoạt trong điều hành chính sách tiền tệ, ưu tiên ổn định vĩ mô và hỗ trợ tăng trưởng, thay vì chạy theo diễn biến lãi suất của Fed một cách máy móc.
Trong môi trường lãi suất toàn cầu còn nhiều bất định, lợi thế của Việt Nam nằm ở nền tảng vĩ mô tương đối ổn định, dòng vốn FDI tăng giải ngân đều đặn và dư địa chính sách còn tương đối. Việc duy trì một mức tỷ giá linh hoạt, đủ để hấp thụ cú sốc bên ngoài, kết hợp với kiểm soát lạm phát trong tầm kiểm soát, sẽ là chìa khóa để Việt Nam vượt qua giai đoạn nhiều biến động này.


Bình luận